手把手教 中基协新系统完整操作手册之四——《私募基金信息披露备份系统操作指引》对非证券类股权投资及相关咨询服务
一、引言
自中国证券投资基金业协会(以下简称“中基协”)启用新版资产管理业务综合报送平台及信息披露备份系统以来,私募基金管理人的信息报送工作进入了更加规范化、电子化的阶段。对于从事非证券类股权投资及相关咨询服务的私募基金管理人而言,如何在信息披露备份系统中准确、及时地完成季度及年度信息披露,是合规运营的关键环节。
本手册作为“中基协新系统完整操作手册”系列第四篇,将手把手指导您完成信息披露备份系统的各项操作,特别针对非证券类股权投资(含创业投资)及相关咨询服务类基金的披露要求进行详细说明。
二、系统登录与准备
1. 登录入口
- 访问中基协官方网站(www.amac.org.cn),点击“资产管理业务综合报送平台”或直接输入信息披露备份系统网址:https://ambers.amac.org.cn。
- 使用管理人登记时的用户名、密码及验证码登录。若忘记密码,可通过“找回密码”功能重置,或联系中基协技术支持。
2. 环境准备
- 推荐使用谷歌Chrome、火狐Firefox或IE11以上浏览器。
- 确保网络稳定,避免在报送高峰期(如季度末、年末)最后一天操作。
- 提前准备好基金合同、投资协议、财务报表等底稿材料。
3. 角色与权限
- 管理人账户默认具有信息披露填报权限。如由多人操作,可在“用户管理”中为经办人分配相应角色(如“信息披露填报员”),但最终提交需由管理员复核。
三、信息披露备份系统操作详解
1. 进入信息披露模块
登录后,在顶部导航栏找到“信息披露”菜单,点击进入。左侧会出现“信息披露备份”、“定期报告”、“临时报告”等子菜单。
2. 选择披露类型
针对非证券类股权投资及相关咨询服务,主要涉及以下定期报告:
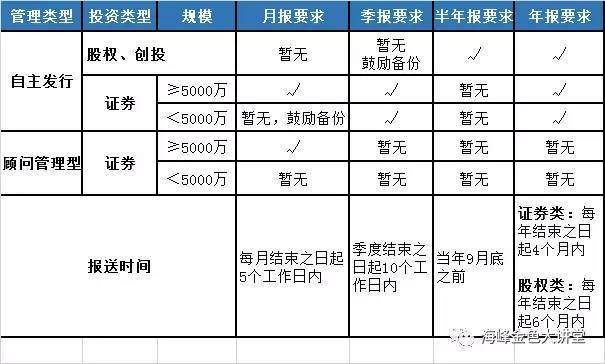
- 季度报告:所有私募股权、创业投资基金均需在每季度结束之日起15个工作日内披露。
- 年度报告:通常在每年结束之日起4个月内披露,需经会计师事务所审计。
- 半年度报告:部分基金合同有约定,按要求披露。
- 临时报告:发生重大事件时(如管理人变更、基金规模重大变动等)及时披露。
3. 创建定期报告
以季度报告为例:
- 点击“定期报告”->“新增报告”。
- 选择报告类型“季度报告”,系统自动带出该报告期应披露的基金列表。
- 勾选需要披露的基金(可多选),点击“下一步”。
4. 填写报告内容
系统会为每只基金生成待填表格,内容通常包括:
- 基金基本情况:名称、编码、类型、管理人、托管人(如有)。
- 运作情况:投资金额、投资标的、退出情况、估值方法等。
- 财务指标:资产总额、负债总额、净资产、营业收入、净利润等(根据审计或内部报表填写)。
- 投资者信息:投资者数量、认缴规模、实缴规模、报告期内变动。
- 管理费与业绩报酬:计提方式、金额。
- 关联交易:如存在关联交易,需专项说明。
- 风险揭示:提示投资风险及潜在利益冲突。
针对“相关咨询服务”,若基金合同包含为被投企业提供管理咨询、财务顾问等服务,需在“其他重大事项”或“基金运作”中补充说明服务内容及收费情况。
5. 上传附件
- 季度报告一般无需上传审计报告,但需上传盖章的季度报告PDF(若系统要求)。
- 年度报告必须上传审计报告及年度报告PDF。
- 附件命名建议:基金名称报告类型报告期,如“XX股权基金2024年年度报告20241231.pdf”。
6. 保存与提交
- 填写过程中可随时点击“保存草稿”,避免数据丢失。
- 全部填写完毕并上传附件后,点击“提交”。系统会进行必填项校验,若有误需返回修改。
- 提交后状态变为“已提交”,此时不可修改。如需修改,需联系中基协退回或通过“作废重报”功能(有限期限内)。
7. 年度报告特别注意事项
- 年度报告需经会计师事务所审计,审计报告应包含对财务报表的审计意见。
- 若基金层面无审计要求(如小型基金),但合同约定需审计的,必须执行。
- 年度报告中的“投资者信息”需与AMBERS系统登记信息保持一致,若有差异需先更新AMBERS。
四、非证券类股权投资及咨询服务专项指引
1. 信息披露要点
- 投资标的:清晰描述被投企业名称、行业、投资金额、持股比例、投资日期。
- 估值方法:通常采用成本法或公允 value 法,需披露估值依据。
- 退出情况:报告期内发生的退出(IPO、并购、回购等)及收益。
- 咨询服务:若管理人为被投企业提供咨询并收取费用,需披露服务内容、收费模式及金额,避免利益输送。
2. 常见问题与解答
Q:季度报告是否必须经托管人复核?
A:若基金有托管人,根据合同约定,可能需要托管人出具复核意见。无托管人的,由管理人自行披露。
Q:相关咨询服务收入是否需要单独列示?
A:建议在“其他收入”或“管理费收入”中单独列示,并在文字说明中阐述。
Q:投资者数量超过200人如何披露?
A:需按监管要求,在报告中汇总披露,并确保符合《证券法》等相关规定。
Q:系统操作遇到技术问题怎么办?
A:可拨打中基协技术支持电话010-6657-xxxx,或发送邮件至技术支持邮箱。
五、常见错误与规避
- 错误1:报告期选择错误。如将2024年一季度选为2023年四季度。务必核对报告期截止日期。
- 错误2:财务数据单位错误。系统默认单位为“万元”,切勿将“元”直接填入。
- 错误3:遗漏基金。系统会自动列出所有应披露基金,若发现遗漏,先检查AMBERS中基金状态是否正常。
- 错误4:附件格式错误。仅支持PDF、JPG等格式,且大小限制通常为10MB以内。
六、
信息披露是私募基金管理人的法定义务,也是维护投资者权益、促进行业健康发展的重要手段。通过本手册的指引,希望您能熟练掌握中基协信息披露备份系统的操作,特别是针对非证券类股权投资及相关咨询服务基金的披露要求,做到及时、准确、完整。合规之路,从每一份报告开始。
注:本指引基于中基协最新系统界面及规则编写,若后续系统更新,请以官方最新通知为准。
如若转载,请注明出处:http://www.xiangyinfund.com/product/40.html
更新时间:2026-09-19 16:22:02